Domain ethanol24.de kaufen?
Wir ziehen mit dem Projekt
ethanol24.de um.
Sind Sie am Kauf der Domain
ethanol24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ethanol24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energie ist nicht erneuerbar, Taschenbuch von Wolfgang Osterhage, Springer Fachmedien Wiesbaden GmbH, 978-3-658-07634-4Energie Ist Nicht Erneuerbar, Taschenbuch Von Wolfgang Osterhage, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-07634-4, Seitenanzahl: 6114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leistungstest und parametrische Analyse von konventionellem Kraftstoff und Biokraftstoff, Taschenbuch von Md. Nasir Uddin, Verlag Unser Wissen,Leistungstest Und Parametrische Analyse Von Konventionellem Kraftstoff Und Biokraftstoff, Taschenbuch Von Md. Nasir Uddin, Verlag Unser Wissen, 978-620-3-85077-2, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
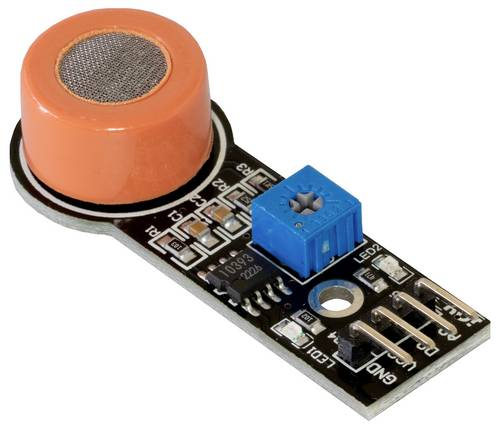
DEBO GAS4 MQ3 - Entwicklerboards - Gassensor, Alkohol (Ethanol), MQ-3Der Gassensor MQ3 detektiert Alkohol in der Luft, wobei er eine höhere Empfindlichkeit im flüssigen Zustand aufweist, aber auch akzeptable Ergebnisse im gasförmigen Zustand liefert. Eine kurze Aufwärmzeit ist für seine optimale Leistung erforderlich. Die Breakout-Platine des Sensors bietet sowohl digitale (DO) als auch analoge (AO) Signalausgänge. Die digitalen Ausgänge können durch die Konfiguration der Grenzwerte mithilfe eines Potentiometers eingestellt werden, während der analoge Ausgang die Gasintensität in der Umgebung des Sensors widerspiegelt. Die Verwendung eines Arduino (oder einem kompatiblen Board wie Dasduino) ermöglicht die Integration des Sensors in verschiedene Anwendungen. Technische Daten detektiert: Ethanol (C2H5OH) Spannung: 5 V digitaler Output: 0 V / 5 V analoger Output: 0 .. 5 V LM393 Komparator Maße: 38 x 22 mm externe Links https://github.com/SolderedElectronics/Alcohol--Ethanol-sensor-MQ3-breakout-hardware-design3,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DEBO GAS2 MQ3 - Entwicklerboards - Gassensor, Alkohol (Ethanol), MQ-3Gassensor für Alkhole (Ethanol) mit einstellbarer Empfindlichkeit. 5 V Versorung nötig einstellbar über Potentiometer Aufwärmzeit 2 Minuten analoges und digitales Ausgangssignal Hinweis Vorsicht, der Sensor erhitzt sich bei normalem Betrieb!2,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Energie ist nicht erneuerbar, Taschenbuch von Wolfgang Osterhage, Springer Fachmedien Wiesbaden GmbH, 978-3-658-07634-4Energie Ist Nicht Erneuerbar, Taschenbuch Von Wolfgang Osterhage, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-07634-4, Seitenanzahl: 6114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leistungstest und parametrische Analyse von konventionellem Kraftstoff und Biokraftstoff, Taschenbuch von Md. Nasir Uddin, Verlag Unser Wissen,Leistungstest Und Parametrische Analyse Von Konventionellem Kraftstoff Und Biokraftstoff, Taschenbuch Von Md. Nasir Uddin, Verlag Unser Wissen, 978-620-3-85077-2, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joy-it sen-mq3 Alkohol-/Ethanol-Gas-Sensor 1 St. Passend für (Entwicklungskits): Arduino, Raspberry PiDieser Sensor verfügt über ein Heizelement mit einen elektronisch-chemischen Sensor und misst die Konzentration von Alkohol oder Ethanol. So können Sie zum Beispiel die Alkoholkonzentration in der Atemluft messen.3,47 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gewinnung von Kraftstoff aus Pflanzen (Biokraftstoff, Biodiesel), Taschenbuch von Ram Nandaniya,Pravin Ram,Haresh Ram, Verlag Unser Wissen,Gewinnung Von Kraftstoff Aus Pflanzen (biokraftstoff, Biodiesel), Taschenbuch Von Ram Nandaniya,pravin Ram,haresh Ram, Verlag Unser Wissen, 978-620-8-70269-4, Seitenanzahl: 7235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.